为什么孩子的理财观念要从小培养?
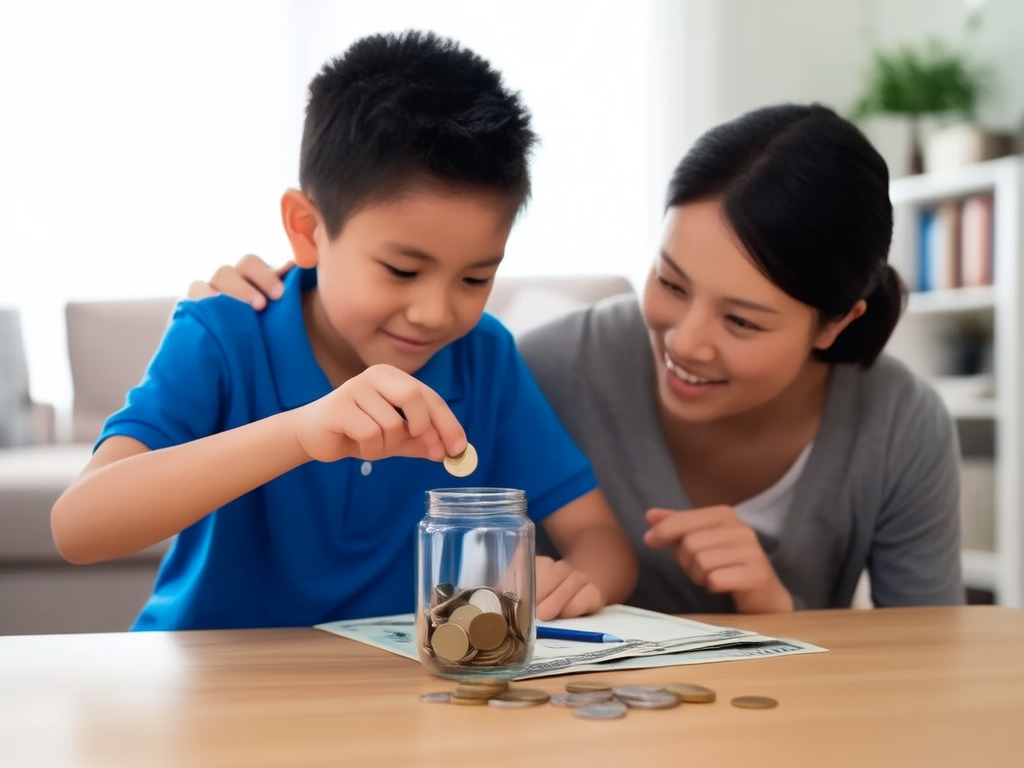
在理财头条近期的一项读者调查中,超过七成家长认为“孩子花钱没概念”是最头疼的问题。事实上,财商与智商、情商并列,是现代人必备的三大核心素养。儿童心理学研究表明,5-12岁是金钱观形成的关键窗口期,此时建立的消费、储蓄和分享习惯,将深刻影响成年后的财务行为。培养理财观念不是教孩子“钻钱眼”,而是让他们理解劳动、价值与选择的真实关系。
分龄财商课:不同阶段,不同重点
3-6岁:认识钱币与交换
这个阶段以游戏和体验为主。家长可以在购物时让孩子递钱、找零,告诉他“钱可以换东西”。准备三个透明罐子,分别贴上“花”“存”“分享”,让孩子把零花钱分开放。可视化是幼儿理解抽象概念的最佳桥梁。
7-12岁:零花钱与记账习惯
理财头条建议,从固定零花钱开始,每周发放一次,金额随年龄递增。鼓励孩子用简单账本记录每笔收支,月底一起复盘:钱花在哪里?哪些是必要,哪些是冲动?此时可引入“目标储蓄”,比如攒钱买一辆心仪的自行车,让孩子体验延迟满足的快乐。
13岁以上:预算与投资启蒙
进入青春期,可以让孩子参与家庭小预算,比如规划一次短途旅行。同时讲解基础投资工具:存款、基金、股票的风险与收益差异。用模拟盘或小额真实投资,让孩子感受市场波动,明白“收益伴随风险”。
家庭实践:三个立刻能用的方法
- 方法一:劳动与报酬挂钩。区分“义务家务”和“有偿任务”。整理自己房间是义务,帮邻居遛狗、清洗全家汽车可获报酬。让孩子明白:劳动创造价值,但家庭责任不应用金钱衡量。
- 方法二:购物前的“冷静清单”。带孩子购物前,共同列清单,写下想要和需要。如果孩子想买清单外的东西,约定“冷静24小时”后再决定。这能有效减少冲动消费。
- 方法三:开一个儿童账户。带孩子去银行开户,让他保管存折或银行卡,亲眼看到利息增长。每年生日把压岁钱的一部分存入,作为长期储蓄,培养“钱生钱”的初步意识。
避开误区:理财教育不是“哭穷”或“炫富”
“我们买不起”和“我们有的是钱”都不是好答案。前者制造匮乏感,后者滋生优越感。
正确的做法是坦诚沟通:告诉孩子家庭真实的财务边界,但不必细节全露。比如“这个月玩具预算已经用完,下个月再计划”,既让孩子理解约束,又不会感到焦虑。理财头条提醒,家长自身的消费习惯是最好的教材。与其反复说教,不如让孩子看到你如何比价、如何储蓄、如何做公益捐赠。
培养理财观念是一场马拉松,而非百米冲刺。从今天起,给孩子一个存钱罐、一本小账本、一次自主购物的机会,你就是在为他未来的人生打下坚实的经济基础。